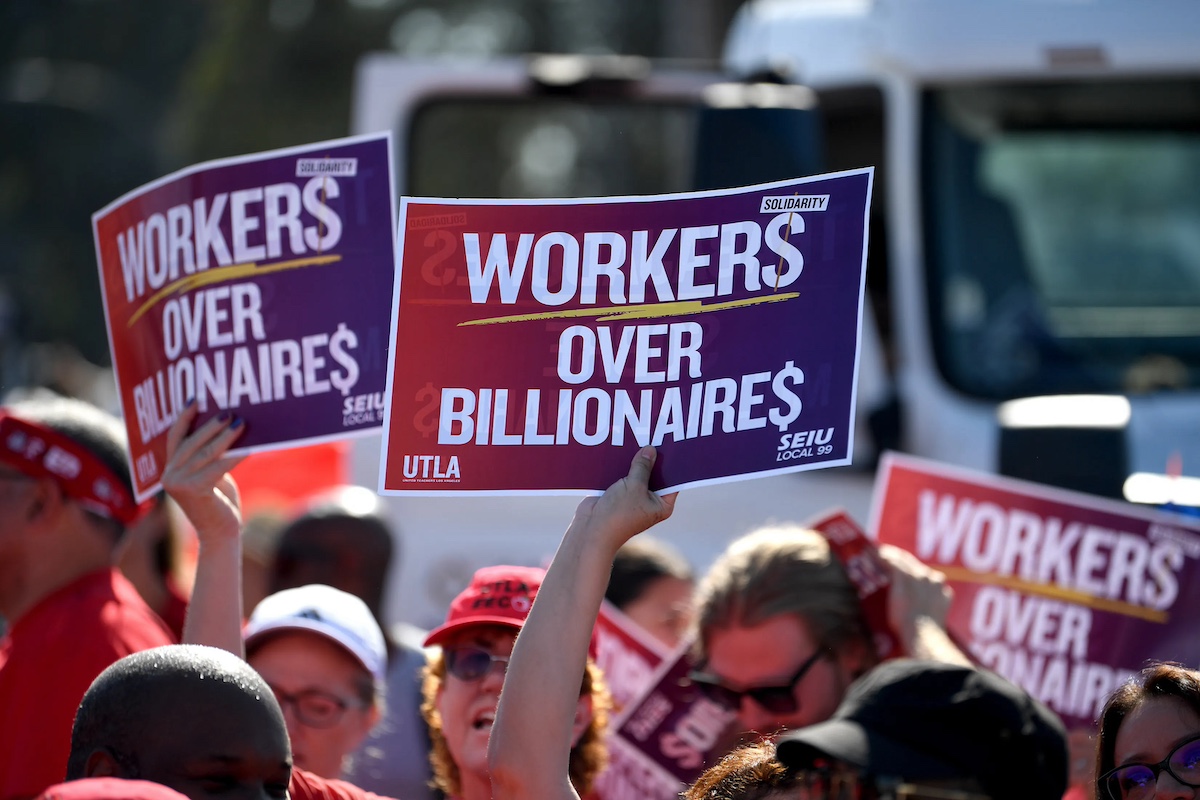
نیویورک – وال استریت هرگز به این خوبی نبوده است. کارگران آمریکایی داستان متفاوتی را بیان می کنند.
سود شرکت ها، ارزش دارایی ها و بهره وری در دهه های اخیر به شدت رشد کرده اند، اما اکثر کارگران بر این باورند که تنها سهم کمی از سود را به دست می آورند. این شکاف اغلب به عنوان یک مشکل سیاسی داخلی مطرح می شود. به طور فزاینده ای بین المللی است.
اگر قدرت خرید خانوارهای آمریکایی تضعیف شود، اقتصادهای وابسته به صادرات آسیا ممکن است متوجه شوند که مصرفکنندهای که نسلها به آنها تکیه کردهاند دیگر نمیتواند همان نقش را ایفا کند.
دلایل زیادی وجود دارد، اما یکی از موارد برجسته، تغییر چندین دهه در اولویت های تولید ناخالص داخلی از نیروی کار به سرمایه است. در سه ماهه دوم سال 2026، سهم نیروی کار از درآمد از 65.5 درصد در سال 1947 به 52.8 درصد کاهش یافت. این روند در دهه 1980 تحت سلطه ریگانومیک تسریع شد و تا رونق میان مدت اخیر ادامه یافت.
پیروزی بزرگ دموکرات ها بر جمهوری خواهان دونالد ترامپ در 3 نوامبر به نظر می رسید که لحظه ای پر آب باشد. در 10 روز پس از آن، مشخص شد که استقبال برادران تمام فناوری ترامپ از ساختن هوش مصنوعی به عنوان یک مدینه فاضله اقتصادی بلادرنگ نتیجه معکوس داشته است.
معلوم شد که آمریکاییها علیه مراکز دادهای که قبضهای برق و آب را بالا میبرند، روی میآورند تا بتوانند مدلهای هوش مصنوعی را برای حذف کل صنایع آموزش دهند، در حالی که جنگ ایران قیمت نفت و مواد غذایی را افزایش میدهد.
در میان رهبران بزرگ جهان، ترامپ مشتاق ترین مدافع هوش مصنوعی غیرقانونی است. معلوم شد که آزمایش غرب وحشی 2.0 سیلیکون ولی محبوبیتی ندارد. طبقه کارگر نیز سخنان تریلیونر ایلان ماسک در مورد آینده “عصر فراوانی” مملو از برنامه های درآمد جهانی سخاوتمندانه را باور نمی کند.
به نظر می رسد تعداد کمی در MAGAverse متوجه شده باشند که دیدگاه های ماسک بیشتر در گفتگو با کارل مارکس است تا آدام اسمیت. رای دهندگان آمریکایی به جای اتخاذ خط کاخ سفید در مورد “سوسیالیسم رادیکال” دموکرات ها، به طور عمده به الیگارشی های ضد هوش مصنوعی، ضد جنگ، ضد تورم و ضد فناوری رای دادند.
آخرین نظرسنجی فدرال رزرو از امور مالی مصرف کننده نشان می دهد که شکاف ثروت ایالات متحده همچنان گسترده است. اگرچه میانگین دارایی خالص طی سه سال گذشته 2 درصد افزایش یافته است، 10 درصد برتر به طور متوسط بیش از 50 برابر بیشتر از 20 درصد پایینی دارایی دارند.
احساسات پشت انتخابات سالها ایجاد شده بود، اما در دوره ترامپ 2.0 از ژانویه 2025 و همچنین در دوره ترامپ 1.0 از 2017 تا 2021 تقویت شد.
ترامپونومیکس تا حد زیادی تکراری از بازی “اقتصاد طرف عرضه” رونالد ریگان است، با دوز جدی از شور ضد مهاجرت که در آمریکای مدرن دیده نشده است. دیدگاه ریگان بدجوری بد شده است: کارگرانی که زمانی دو سوم درآمد خود را از بخش تجارت غیرکشاورزی دریافت میکردند، اکنون به زحمت نیمی از درآمد خود را دریافت میکنند.
سپس شکاف بهره وری-دستمزد وجود دارد. موسسه سیاست اقتصادی (EPI) مستقر در واشنگتن دی سی دریافت که دستمزد کارگران معمولی از سال 1979 تا 2025 حدود 33 درصد افزایش یافته است، حتی با افزایش بهره وری خالص حدود 90.2 درصد. کارگران با دستمزد کمتر در سال 2025 با بدتر شدن شرایط استطاعت، کاهش رشد دستمزدها و افزایش تعرفه ها باعث افزایش تورم شدند، جایگاه قابل توجهی را از دست دادند.
مری آمیتی، اقتصاددان در بانک فدرال رزرو نیویورک، گفت: برآوردهای ما این افزایش را به نرخ ها نسبت می دهد. تا فوریه 2026، حتی قبل از شروع جنگ ایران، “تعرفه ها 2.9 واحد درصد به تورم قیمت کالاها کمک کرده بود و بدون آنها قیمت کالاها اندکی کاهش می یافت.”
فرانسیس جنرو، اقتصاددان در گروه دژاردین، گفت که “برای بسیاری از رای دهندگان، اقتصاد مترادف با تورم است، زیرا افزایش قیمت ها بر گزارش های شغلی، مقرون به صرفه بودن مسکن و عملکرد بازار سهام بیشتر است.”
شکاف بین فقیر و غنی در ایالات متحده برای چندین دهه افزایش یافته است، اما سال 2025 سال شتاب بود.
کریستینا تلو-تریلو، اقتصاددان ارشد مرکز پیشرفت آمریکا، یک اندیشکده مستقر در واشنگتن، گفت: از زمان روی کار آمدن ترامپ، ابرثروتمندان – 0.1 درصد بالا – بیش از 8000 برابر بیشتر از ثروتمندان در نیمه پایین توزیع ثروت در هر خانوار به دست آورده اند.
بر اساس شاخص میلیاردرهای بلومبرگ، برای نشان دادن افراطی نابرابری ثروت در ایالات متحده، تلو-تریلو گفت که 10 ثروتمندترین آمریکایی شاهد رشد ثروت واقعی آنها در مدت مشابه در مجموع 259 میلیارد دلار بوده اند. این حدود 26 میلیارد دلار برای هر نفر یا 22 میلیون برابر 1200 دلار برای هر خانوار در نیمه پایین است.
برای سه فصل متوالی در سال 2025، سهم کل ثروت در اختیار 0.1 درصد بالا و 1 درصد بالا به بالاترین سطح از زمانی که فدرال رزرو شروع به ردیابی داده ها در سال 1989 کرد، رسید. از سه ماهه چهارم سال 2024، سهم یک درصد ثروتمندترین افراد از 31 درصد به 31.5 درصد افزایش یافت در حالی که در پایین ترین سطح قرار داشت.
تلو-تریلو توضیح داد: «این شکاف با مواردی مانند افزایش سرسامآور ارزشگذاری سهام و تغییرات سیاست مالیاتی در لایحه Big Beautiful که توسط جمهوریخواهان کنگره به نفع ثروتمندان تصویب شد، و همچنین بدهیهای بالا برای ردههای میانی و پایین توزیع ثروت، افزایش یافته است.»
تجزیه و تحلیل او از داده های هیئت مدیره فدرال رزرو نشان داد که خانوارهای یک درصد بالا به طور متوسط 1.8 میلیون دلار، خانوارهای 0.1 درصد بالا به طور متوسط 9.6 میلیون دلار و خانوارهای 50 درصد پایین تقریباً 1200 دلار افزایش داشته اند.
در همین حال، در اروپا، پرداخت های اجتماعی و انتقالی در حال حاضر بیش از 40 درصد از هزینه های دولت است. اتحادیه اروپا 19.6 درصد از تولید ناخالص داخلی را صرف حمایت اجتماعی می کند. به عبارت دیگر، از هر پنج یورو هزینه های دولت اتحادیه اروپا، دو مورد به بیکاری، مسئولیت های والدین، سلامت، معلولیت و جمعیت سالخورده اختصاص می یابد. به نظر می رسد همه اینها همان تعریف ناپایدار است.
الیزابت کرکه، اقتصاددان در سرویس های اطلاعاتی ژئوپلیتیک، می گوید: پشت این اعداد تغییرات عمیق و بلندمدت وجود دارد. “سیستم های رفاهی اروپا برای دوران پس از جنگ طراحی شده بودند – زمانی که جوامع جوان بودند، مشاغل باثبات و با دستمزد خوب بودند و رشد بی پایان احساس می شد. آن دنیا از بین رفته است. امروز با همگرایی چندین روند جهانی، رشد ثابت دور از دسترس به نظر می رسد.”
در مقایسه، بسیاری از دولتهای آسیایی از شبکههای ایمنی اجتماعی منطقیتری نسبت به غرب برخوردار هستند و به مراتب کمتر هزینه میکنند. در منطقه آسیا و اقیانوسیه، هزینه های اجتماعی عمومی به طور متوسط حدود یک سوم میانگین سازمان همکاری اقتصادی و توسعه بود. دامنه گسترده است: ژاپن با 25 درصد تولید ناخالص داخلی بالاترین رتبه را دارد، چین نزدیک به 10 درصد است و بنگلادش حدود 2 درصد هزینه می کند.
دولتهای آسیایی هنوز نیاز به ایجاد مدلهای اقتصادی بادوامتر بر اساس تقاضای داخلی دارند. این طرح از زمان بحران مالی 1997-1998 آسیا بوده است و پیشرفت های مهمی حاصل شده است، اما اندونزی، کره جنوبی، تایلند و کشورهایی از ژاپن تا چین و ویتنام همچنان به صادرات به مصرف کنندگان غربی وابسته هستند.
10 سال گذشته ترامپ حدود 1985 بود. اولویت های او (تعرفه ها، کاهش مالیات، عقب نشینی از مقررات زدایی) از سرفصل های 40 سال پیش جدا شده است. وسواس او نسبت به دلار ضعیف تر، الهام گرفته از توافق پلازا که در هتل پلازا در نیویورک، که زمانی ترامپ مالک آن بود، منعقد شد، نیز همینطور است.
در آنجا، ایالات متحده رقیب سابق ژاپن و نخبگان اروپایی (از نظر جهان بینی ترامپ) را برای تضعیف دلار و تقویت ین با بولدوزر نابود کرد و مزایایی را که ترامپ میگوید باید در اختیار او باشد، به ارمغان آورد.
در دهه 1980 ژاپن هدف خشم ترامپ قرار گرفت. در آن زمان، غول املاک و مستغلات نیویورک به ندرت فرصتی را برای حمله به توکیو از دست می داد و ژاپن را متهم می کرد که “به طور سیستماتیک خون را از آمریکا می مکد – خون را می مکد! آنها با قتل فرار کردند. در نهایت آنها برنده جنگ شدند.” هالیوود با فیلمهای تکاندهنده ژاپنی مانند «گونگ هو»، کمدی با بازی مایکل کیتون در مورد تضاد فرهنگی بین کارکنان شرکت ژاپن و کارگران خودرو دیترویت فراوان بود.
اکنون هدف چین است که ترامپ آن را به “تجاوز” به کارگران آمریکایی متهم کرده است و صحبت از “توافق مار-آ لاگو” پکن را نگران می کند. در همین حال، اسکات بسنت، وزیر خزانه داری، تقریباً به صورت خطی بر روی ین متمرکز شده است، زیرا ارز نزدیک به پایین ترین حد در سال 1985 معامله می شود.
ژاپن بزرگترین دارنده خارجی اوراق خزانه ایالات متحده با 1.1 تریلیون دلار است و Bessent آشکارا نگران این است که چگونه اخبار مربوط به دامپینگ بلوک های بزرگ ژاپن بر بازارهای جهانی تأثیر می گذارد. هنگامی که وزارت خزانه داری در اواخر ژوئیه تلاش های مداخله ای مشترک با توکیو برای تثبیت ین را آغاز کرد، تیم بسنت آن را با فروش یورو به جای دلار تامین مالی کرد.
مشکل یک رهبر آمریکایی که سرش در سال 1985 گیر کرده است، علاوه بر آنچه آشکار است، این است که «ساخت چین 2025» اکنون اقتصاد جهان را متحول می کند، در حالی که چین در جایی سرمایه گذاری می کند که فکر می کند جهان در سال 2035 خواهد بود.
همین امر در مورد جنوب جهانی نیز صدق می کند، که به طور فزاینده ای در حال ایجاد مسیر خود است، مسیری که به سختی بر جایی که ایالات متحده ممکن است در یک دهه آینده قرار بگیرد تأثیر می گذارد. در همین حال، شرکت های جهانی دهه گذشته را صرف سازماندهی مجدد زنجیره های تامین در اطراف گروه هایی از کشورها با ارزش ها یا اولویت های امنیتی مشابه کرده اند.
اکنون که به نظر می رسد ترامپ از وضع تعرفه به وضع تعرفه بر هواپیماهای بوئینگ و نیمه هادی های آمریکایی رفته است، امید این است که حمله او به شرکت چین شتاب خود را از دست بدهد. اما همانطور که دادههای فدرال رزرو نشان میدهد، تنظیم مجدد تجارت جهانی نشان میدهد که دولت او دشمن اقتصادی اشتباهی را با تعرفهها هدف قرار داده است.
این موضوع زمانی که متحدان سنتی ایالات متحده مانند اتحادیه اروپا به جایی میروند که رشد واقعی آینده در آن قرار دارد، صادقتر میشود: آسیا. چین، به نوبه خود، در حال افزایش دو برابری در جنوب جهانی و اروپا است.
متأسفانه، جو بایدن، سلف ترامپ، تا حد زیادی تعرفههای چین در سالهای 2017-2021 را حفظ کرد، اگرچه این عوارض تغییری در پویایی تجارت چین و آمریکا ایجاد نکرد. اقتصاد شی جنگ تجاری را زیرکانه مدیریت کرده است و متحدان ایالات متحده ژاپن و کره را متحمل بیشتر آسیب های جانبی می کند.
تلاش بایدن برای پیشی گرفتن از ترامپ نتیجه معکوس داشت: هزینههای بیشتر برای خانوادههای آمریکایی، فشار بیشتر بر زنجیرههای تامین جهانی و انتقامجویی قطعی از سوی حزب کمونیست شی. سیگنال این بود که آمریکا فاقد ایده های نوآورانه برای افزایش رقابت جهانی خود است.
بایدن مطمئناً سعی کرد در داخل کشور عضله اقتصادی بسازد. در حالی که ترامپ 1.0 تلاش کرد اقتصاد چین را در مسیر مسابقه به حرکت درآورد، بایدن قانون چیپس و علم سال 2022 را امضا کرد و 300 میلیارد دلار برای تقویت تحقیق و توسعه داخلی و برداشتن گامهای دیگری برای افزایش نوآوری و بهرهوری اختصاص داد.
این یک تغییر بزرگ نسبت به دوره ترامپ است، با تمرکز بر کاهش مالیات 1.7 تریلیون دلاری که هیچ کمکی به افزایش بازی اقتصادی یا ظرفیت داخلی آمریکا نکرد. اگر این طرح مالیاتی به نوآوری و بهره وری کمک می کرد، تورم ایالات متحده ممکن بود در ماه سپتامبر به 3.7 درصد سالانه افزایش پیدا نمی کرد.
برای آسیا، درس این نیست که چه کسی در بحث بعدی در واشنگتن پیروز خواهد شد. این است که مصرفکننده آمریکایی، که مدتها قابل اعتمادترین مشتری منطقه بود، تحت فشار تورم، رکود دستمزدها و شکاف ثروت است که همچنان در حال افزایش است. چه هدف ژاپن 1985 باشد و چه چین امروزی، سیاست های طراحی شده برای دوران گذشته قدرت خرید خریدار را باز نمی گرداند.
صادرکنندگان آسیایی می توانند همچنان منتظر یک کمک مالی باشند یا در نهایت تقاضای داخلی را که از سال 1997 وعده داده اند ایجاد کنند. در سال 2027، هزینه تأخیر بالا خواهد بود.
ویلیام پسک را در X در @WilliamPesek دنبال کنید